Принятие управленческих решений на базе современных информационных технологий в финансовом менеджменте
3
Выполняемые функции
Финансовая служба выполняет следующие функции:
· финансовое планирование: планирование на очередной период (год, квартал, месяц) доходов и расходов, движения денежных средств, прогнозного баланса организации;
· инвестиционное (проектное) планирование – расчет объемов, сроков и источников инвестиций, графиков их возврата;
· налоговое планирование – расчет сумм и сроков налоговых платежей, сборов и отчислений с учетом штрафов и санкций;
· управление дебиторской и кредиторской задолженностью предприятия – установление лимитов ее возникновения и погашения, контроль их соблюдения;
· оперативное планирование и управление платежами – составление платежного календаря, визирование счетов к оплате и заявок на платежи;
· оптимизация использования финансовых ресурсов: расчет потребности и организация получения заемных средств, размещение временно свободных средств;
· контроль соблюдения показателей финансового плана, анализ его выполнения;
· финансовый анализ текущего и прогнозируемого состояния предприятия – расчет и анализ финансовых коэффициентов, план-факт анализ.
Взаимодействующие структуры и функции
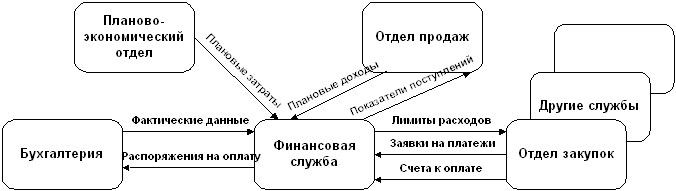
Финансовая служба взаимодействует со следующими функциональными подразделениями:
1. Бухгалтерия:
· передает финансовой службе фактические данные бухгалтерского учета в качестве исходных данных планирования и для анализа выполнения планов;
· получает от финансовой службы распоряжения на оплату, завизированные счета к оплате и другие документы по движению денежных средств в рамках оперативного управления финансами.
2. Планово-экономический отдел:
· передает финансовой службе плановые затраты на производство продукции и плановые объемы закупок сырья, материалов и товаров для текущего финансового планирования.
3. Отдел продаж (сбыта):
· передает финансовой службе планы реализации в стоимостном выражении для текущего финансового планирования.
· получает от финансовой службы утвержденные контрольные показатели поступлений денежных средств.
4. Отдел закупок (материально-технического обеспечения) и другие подразделения с правом расходования денежных средств:
· передают финансовой службе заявки на платежи для обеспечения своей деятельности;
· получают от финансовой службы утвержденные лимиты расходования денежных средств
· передают финансовой службе на визирование поступающие счета к оплате.
Схема взаимодействия служб представлена ниже (схема 2):
 (Схема 2.)
Состояние и проблемы автоматизации
В настоящее время отсутствуют стандартные или хотя бы общепринятые специализированные программные продукты автоматизации управления финансами, предлагаемые несколькими фирмами программы финансового планирования имеют единичные продажи, редко встречаются и заказные разработки. В основном используются:
1. электронные таблицы Excel или заказные системы на их основе, частично автоматизирующие некоторые наиболее трудоемкие функции:
· сведение смет расходов подразделений, формирование сводного плана прибылей и убытков;
· составление и оптимизация платежного баланса предприятия (плана движения денежных средств);
· формирование отчета об исполнении финансового плана, расчет отклонений фактических показателей от плановых.
2. Функции планирования и управления платежами, встроенные в программы управления торговлей: контроль входящих счетов на соответствие лимиту (плану), формирование платежных документов на оплату.
Средние и крупные предприятия, имеющие выделенную финансовую службу, испытывают потребность в автоматизации ее деятельности с интеграцией в корпоративную информационную систему. Сильным сдерживающим фактором здесь является отсутствие общепринятых стандартов деятельности финансовых служб, смешение их функций с бухгалтерскими и оперативными, большой разрыв между методикой работы, поддерживаемой программой, и сложившимися распределением обязанностей в конкретной организации.
Описание бизнес-процессов функционирования системы управления финансами
Функционирование системы управления финансами можно отобразить следующими укрупненными бизнес-процессами, каждый из который распадается на ряд более мелких:
· текущее финансовое планирование: сбор и сведение исходных данных, формирование плана (бюджета) прибылей и убытков, составление и оптимизация платежного баланса (плана или бюджета движения денежных средств), определение источников получения недостающих финансовых ресурсов, формирование прогнозного баланса, доведение утвержденных показателей и лимитов и согласование с ними исходных показателей планирования;
· управление дебиторской и кредиторской задолженностью (обязательствами) предприятия: учет остатков задолженности, установление лимитов ее возникновения и погашения, оперативный учет движения задолженности, контроль соблюдения лимитов;
· оперативное планирование и управление платежами: сбор заявок на платежи, формирование и оптимизация платежного календаря, оперативный учет движения денежных средств, перепланирование календаря платежей по результатам его фактического исполнения, формирование распоряжений на оплату;
· анализ выполнения финансового плана, финансовый анализ: сбор и сведение фактических данных; формирование отчетов о выполнении финансового плана, анализ отклонений фактических показателей от плановых, расчет и анализ финансовых коэффициентов.
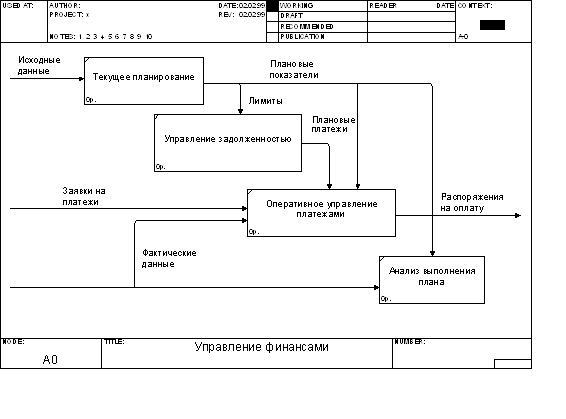 |
Текущее финансовое планирование (Схема 3.)
Общее описание
1. Цель текущего финансового планирования – определить, согласовать и утвердить плановые финансовые показатели на очередной период (месяц, квартал, год): доходы и расходы предприятия, объемы поступлений и платежей денежных средств, значения статей баланса предприятия на конец периода (состояние дебиторской и кредиторской задолженности, внеоборотных активов и т.п.).
2. Результатом текущего планирования является Финансовый план, состоящий, как правило, из 3-х документов: Плана прибылей и убытков, Плана движения денежных средств и прогнозного баланса. Нередко Финансовый план представляют в виде одного документа, объединяющего показатели Плана прибылей и убытков и Плана движения денежных средств. Единой утвержденной формы Финансового плана не существует; как правило, используются формы, приближенные к соответствующим формам бухгалтерской отчетности.
Типовая структура документов Финансового плана представлена на рисунке 1:
|
План прибылей и убытков |
План движения денежных средств |
Прогнозный баланс | ||||||
|
Наименование |
Сумма |
Наименование |
Сумма |
Наименование |
Сумма | |||
|
Текущая деятельность |
Остаток на начало периода |
Актив | ||||||
|
Доходы |
Текущая деятельность |
Внеоборотные активы | ||||||
|
от реализации продукции |
Поступления |
… | ||||||
|
… |
от реализации продукции |
Баланс | ||||||
|
Расходы |
… |
Пассив | ||||||
|
производственные затраты |
Платежи |
Уставный капитал | ||||||
|
… |
закупка сырья |
… | ||||||
|
Инвестиционная деятельность |
… |
Баланс | ||||||
|
приобретение основных средств |
Сальдо по текущей деятельности | |||||||
|
… | ||||||||
|
Финансовая деятельность |
Инвестиционная деятельность | |||||||
|
продажа облигаций |
… | |||||||
|
… |
Финансовая деятельность | |||||||
|
Прибыль (убыток) |
… | |||||||
|
Налог на прибыль |
Остаток на конец периода | |||||||
|
… | ||||||||
|
Прибыль после налогообложения | ||||||||
|
Распределение прибыли | ||||||||
|
… | ||||||||
|
Нераспределенная прибыль (убыток) | ||||||||
 Скачать реферат