Анализ влияния внешней среды на деятельность предприятия
20
При создании сезонных запасов необходимо учитывать следующие факторы (Таблица 2.13).
Таблица 2.13
Факторы, влияющие на создание сезонных запасов
|
№ |
Первичная обработка сырья и материалов |
Вторичная обработка сырья и материалов |
|
Внешние факторы | ||
|
1 |
Стоимость отвлечения средств в запасы (равна % по краткосрочным кредитам) |
Стоимость отвлечения средств в запасы (равна % по краткосрочным кредитам) |
|
2 |
Изменение цен на готовую продукцию |
Изменение цен на сырье и материалы |
|
Внутренние факторы | ||
|
3 |
Стоимость хранения единицы готовой продукции |
Стоимость хранения единицы сырья и материалов |
|
4 |
Объем потребления сырья и материалов | |
Обобщение современной практики по управлению дебиторской задолженностью позволило выявить целесообразную схему взаимодействия между подразделениями предприятия, согласно которой за продажи и поступления несет ответственность коммерческий отдел, финансовый отдел обеспечивает информационно-аналитическое обслуживание, а юридическая служба - юридическое сопровождение (оформление договоров и обращения в суд). С учетом данной схемы разработан вариант регламента действий персонала по инкассации дебиторской задолженности на предприятиях строительной промышленности (Таблица 2.14).
Таблица 2.14
Регламент действия персонала по инкассации дебиторской задолженности
|
Период |
Действие |
Подразделение |
|
3 дня до срока оплаты |
Звонок с напоминанием о сроке платежа |
Финансовая служба |
|
Просрочка до 5 дней |
Звонок или факс с напоминанием о сроке платежа |
Коммерческий отдел |
|
Просрочка до 10 дней |
Звонок с выяснением причин задержки оплаты |
Коммерческий отдел |
|
Согласование графика оплаты |
Коммерческий отдел | |
|
Просрочка от 10 до 20 дней |
Переговоры с ответственными лицами |
Коммерческий отдел |
|
Отправка предупредительного письма о начислении штрафа |
Финансовая служба | |
|
Просрочка от 20 до 30 дней |
Прекращение поставок |
Коммерческий отдел |
|
Начисление штрафа |
Финансовая служба | |
|
Досудебное предупреждение |
Юридическая служба | |
|
Просрочка от 30 до 60 дней |
Командировка менеджера и принятие попыток досудебного урегулирования |
Коммерческий отдел |
|
Отправка официальных претензий |
Юридическая служба | |
|
Просрочка более 60 дней |
Обращение в официальные организации по взысканию задолженности |
Финансовая служба |
|
Подача иска в суд |
Юридическая служба |
Исследование распространенных моделей управления денежными средствами Баумоля и Миллера-Орра выявил их общий недостаток, это отсутствие расчетов параметра страхового запаса денежных средств, ориентируясь на который предприятия смогут поддерживать необходимый уровень платежеспособности.
В связи с этим можно предложить расчет размера страхового запаса денежных средств исходя из ожидаемого однодневного расходования денежных средств, умноженный на период (Д), необходимый для конвертации ценных бумаг в денежные средства (2.12):
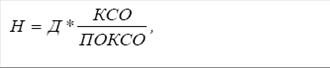 (2.12)
где Н - страховой размер денежных средств;
КСО - краткосрочные обязательства;
ПОКСО - период оборота краткосрочных обязательств;
С целью недопущения "кассового разрыва" на предприятии предлагается составлять бюджеты движения денежных средств с разбивкой на месяц, квартал, полугодие и год, суть которых заключается в разнесении крупных расходов и доходов равномерно на весь период.
Управление структурой капитала на предприятии предлагается проводить по следующим этапам:
1. определение средневзвешенной стоимости капитала предприятия;
2. расчет эффекта финансового левериджа;
3. определение допустимого уровня финансового риска;
4. определение схемы финансирования (полное самофинансирование, смешанное финансирования);
5. минимизация средневзвешенной стоимости капитала и поддержание ее оптимальной структуры в процессе деятельности предприятия.
Таким образом, мы обосновали расчет нормального размера кредиторской задолженности, ориентируясь на который предприятие сможет поддерживать рекомендованный уровень платежеспособности и финансовой устойчивости, а также выявлять резервы "безопасного" увеличения кредиторской задолженности.
Платежеспособность и финансовая устойчивость предприятия возможна при значении коэффициентов абсолютной ликвидности - от 0,2 до 0,25, текущей ликвидности - от 1 до 2, и обеспеченности текущей деятельности собственными оборотными средствами - от 0,1 до 0,5. Пределы значений коэффициентов определены на основе нормативных документов и практики применения коэффициентов, как в России, так и за рубежом.
Реальная величина значения коэффициента определяется с учетом финансового состояния предприятия и его текущих целей и задач. Для предприятия предлагается использовать значение коэффициента абсолютной ликвидности на уровне - 0,2, текущей ликвидности - 2 и обеспеченности текущей деятельности собственными оборотными средствами - 0,1. При проведении расчетов автор исходил из данных ограничений.
 Скачать реферат